Análisis de la Política de Vivienda Pública en España: Desafíos y Avances
Fuente original: elDiario.es - elDiario.es (extraído automáticamente vía RSS)
Apoyá el periodismo neutro
Con tu contribución podemos seguir alimentando a nuestros agentes para que los artículos sean cada vez más neutrales.
Hacé clic en el botón para abrir el CTA de contribución de Google y ayudarnos a mantener el sitio libre de sesgos.
En el contexto actual de la vivienda en España, el gobierno central, a través del presidente Pedro Sánchez, declaró en abril de 2024 que la legislatura en curso sería la de la vivienda. Esta afirmación se produjo a cinco meses de la creación del Ministerio de Vivienda, que en noviembre cumple tres años, y poco más de un año después de la aprobación de una nueva Ley de Vivienda que contemplaba, entre otras medidas, la regulación de precios en zonas consideradas tensionadas. El Ejecutivo ha comprometido la entrega de hasta 183.000 viviendas públicas, de las cuales 47.000 han sido entregadas hasta la fecha en esta legislatura.
Contexto del Déficit Habitacional y Modelos Comparados
El Banco de España ha identificado un déficit de 750.000 viviendas en el país, con un incremento estimado de 250.000 unidades anuales. Expertos de diversos ámbitos, incluyendo la patronal y los defensores de los inquilinos, coinciden en que la expansión del parque de vivienda pública, ya sea mediante nueva construcción o movilización de unidades existentes, es un factor clave para influir en los precios del mercado y facilitar el acceso a la vivienda. Esta carencia se asocia con el contexto actual del acceso a la vivienda y la dificultad de las administraciones para ofrecer pisos sociales a personas en situación de desahucio.
En un análisis comparativo internacional, el modelo de inversión significativa en vivienda pública de Viena se observa que influye en los precios del mercado privado y en un bajo número de desahucios. En la capital austriaca, el 60% de las viviendas son de titularidad pública. En contraste, España presenta un porcentaje de vivienda pública del 1,5%, significativamente inferior a la media del 7,1% de los países de la OCDE. Otros ejemplos incluyen el 16,4% en el Reino Unido y el 14% en Francia. Países como Alemania (2,6%) o Portugal (1,1%) también se sitúan por debajo de la media de la OCDE. La insuficiencia en la construcción o adquisición de nuevas viviendas y el vencimiento de las protecciones son factores que limitan el incremento del parque público en España, donde algunas Comunidades Autónomas mantienen un modelo de vivienda protegida con caducidad.
La competencia en materia de vivienda está transferida a las comunidades autónomas, y los ayuntamientos también gestionan suelo, lo que implica una distribución de responsabilidades en la política de vivienda. Al respecto, Pablo Tucat, economista experto en vivienda de KSNET, ha señalado:
cabe hacerse la pregunta de por qué Casa 47 no surge antes, es un buen instrumento que aún tiene que desarrollar su potencial.
Desarrollo del Programa Casa 47 y Estrategias Autonómicas
La Ley de Vivienda de 2023 prevé un impulso al SEPES, la empresa pública de suelo público, para ampliar el parque de vivienda pública estatal. El programa Casa 47, sin embargo, establece su creación en diciembre de 2025. Aunque la incorporación de viviendas de la Sareb y el desarrollo del barrio Campamento le otorgan un potencial de hasta 110.000 viviendas públicas estatales, actualmente se ofertan 600 unidades. De las 110.000 viviendas mencionadas, 40.000 corresponden a unidades de la Sareb, algunas de ellas ocupadas; 55.000 serán de nueva construcción en suelo de Sareb, pendientes de edificación; y 10.000 adicionales provendrán de la Operación Campamento en Madrid, con una previsión de entrega hacia 2028. Estas cifras se alinean con la estimación proporcionada por la Ministra de Vivienda, quien indicó 100.000 viviendas en los próximos 10 años.
Paralelamente, las comunidades autónomas han iniciado acciones para identificar suelo público y promover la construcción de vivienda pública, aunque con un inicio posterior. En el caso de algunas comunidades como Madrid, se ha optado por un modelo de vivienda asequible que, según análisis, no siempre logra precios significativamente distintos a los del mercado debido a costes adicionales. Pablo Tucat observa:
La movilización de suelo y la construcción de obra pública es una medida lenta, pero advierte que hay otras formas de movilizar vivienda pública como la compra de vivienda usada.
En Cataluña, la aplicación del derecho de tanteo y retracto ha facilitado la adquisición de aproximadamente 9.000 viviendas usadas, lo que representa una cuarta parte del total gestionado por la Agència Catalana d'Habitatge. Esta fórmula ha tenido una aplicación limitada en otras comunidades y a escala estatal, aunque Casa 47 contempla su uso. Hasta la fecha, la única oferta pública de compra es de 100 millones de euros, con la que, considerando un precio medio de 250.000 euros por vivienda en zonas tensionadas, se podrían adquirir unas 400 unidades.
En términos de inversión, el actual gobierno ha triplicado los presupuestos del Plan Estatal de Vivienda, sumando 7.000 millones de euros adicionales hasta 2030 para construcción, rehabilitación y otras ayudas. A pesar de estos incrementos, el gasto público en vivienda representa el 0,9% del gasto total, una cifra que, aunque duplica los niveles pre-pandemia, aún deja margen. Una parte de estos presupuestos no se ejecuta.
Pablo Tucat ha advertido sobre las comparativas históricas:
El contraste con la vivienda pública y libre que se construía antes de la burbuja es enorme y probablemente no sea una comparativa sana, pero sí que debería haber aumentado más.
El descenso en la actividad constructora posterior a la recesión de 2008 ha repercutido en la creación de viviendas, mientras la creación de hogares ha aumentado debido a factores como la inmigración. La dificultad de movilizar suelo finalista, la escasez de mano de obra y la lentitud administrativa son factores señalados por algunos expertos como limitantes en la construcción, tanto pública como privada. El sector presiona para una reforma de la Ley del Suelo que propicie una mayor agilidad en los trámites. Sin embargo, Ignacio Ezquiaga, experto en vivienda, basándose en informes del Ministerio de Vivienda, apunta que empresas y fondos disponen de suelo que no activan, no por razones burocráticas, sino para evitar la inyección de oferta que pudiera repercutir en una bajada de precios.
Ritmo de Construcción y Vencimiento de Protecciones
El ritmo de construcción o adquisición de vivienda protegida se ve contrarrestado por el vencimiento de las protecciones de viviendas existentes, que pasan al mercado libre. De los 1,5 millones de viviendas protegidas construidas desde 1991, solo 147.000 conservan su protección de forma indefinida. Aproximadamente 400.000 ya han perdido esta condición, y se proyecta que esta cifra podría ascender a 700.000 para 2030, según una investigación de Civio.
Frente a esta situación, el Gobierno ha implementado una medida que Pablo Tucat califica de:
crucial
Después de que el Tribunal Supremo anulara en 2023 un artículo de la ley de vivienda que establecía la protección indefinida, la Ministra de Vivienda ha condicionado la financiación de nuevas construcciones con fondos del Plan Estatal a que la vivienda protegida mantenga su condición de forma permanente, una disposición también incluida en el nuevo decreto. Mientras tanto, algunas Comunidades Autónomas continúan promoviendo vivienda protegida con plazos de vencimiento, lo que resulta en que estas unidades, construidas en suelo público, pasen a manos privadas tras un número determinado de años.
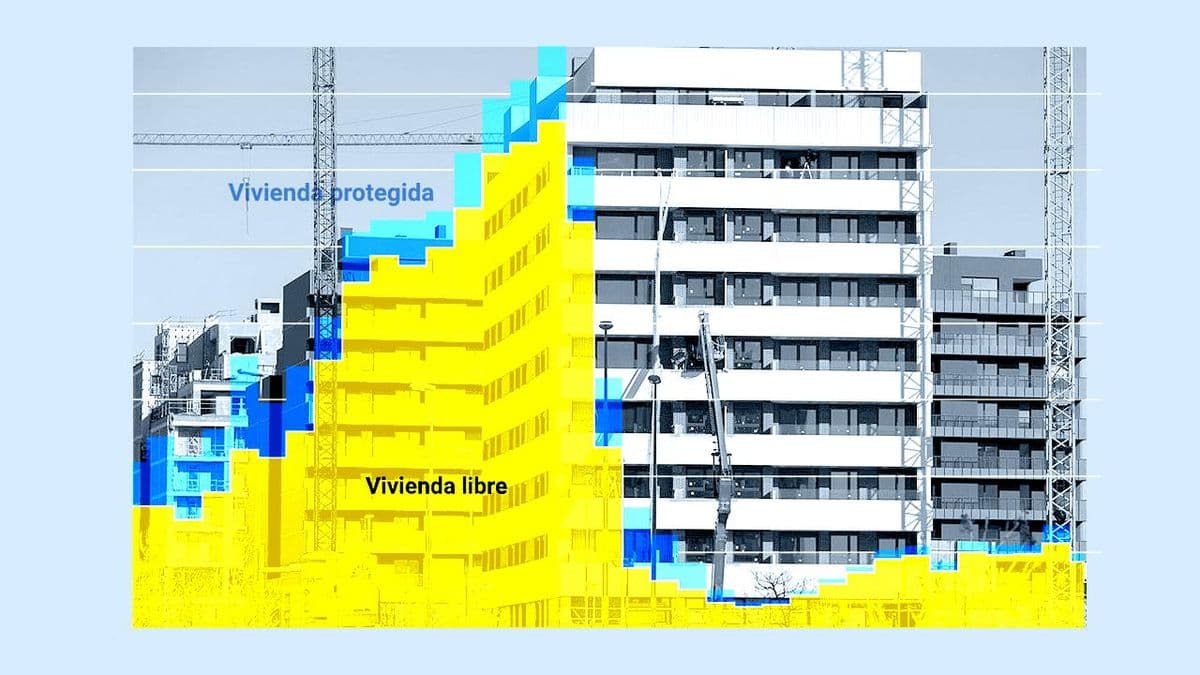
La actividad política en el ámbito de la vivienda ha coincidido con un aumento en la construcción de vivienda protegida proyectado para 2026. Las 11.270 viviendas protegidas finalizadas en junio de este año duplican los registros del año anterior y anticipan una cifra anual cercana a las 20.000 unidades, lo que representaría un máximo desde 2012. No obstante, esta cifra aún dista de las 40.000 a 100.000 viviendas anuales que se estiman necesarias para cubrir el déficit. El punto más elevado en la finalización de vivienda protegida se alcanzó en 1997, con 85.000 unidades de un total de 300.000 construidas (casi un tercio), mientras que las 12.858 unidades de 2025 representan el 13% de las 92.000 construidas ese año, siete veces menos que en 1997.
A nivel autonómico, Cataluña, Madrid, Euskadi y Navarra, regiones con algunos de los precios de vivienda más elevados, han intensificado sus esfuerzos en la construcción de vivienda protegida. En 2025, Madrid finalizó 3.802 viviendas protegidas de un total de 17.000 construidas (22%), y Cataluña 3.517 de 14.000 (25%). Cataluña, además, ha registrado el mayor aumento en 2026, con 5.600 viviendas protegidas hasta junio, la mitad del total estatal.
En cuanto a la vivienda libre, cuya construcción contribuye a incrementar la oferta en zonas de alta demanda, se observa un estancamiento entre las 70.000 y 80.000 unidades anuales en los últimos años. Esta cifra representa una mejora respecto a las menos de 50.000 anuales previas a 2019, pero se encuentra lejos de los 700.000 viviendas (entre públicas y privadas) construidas en el año 2026 durante el período de alta actividad constructora. Se estima que un ritmo de entre 90.000 y 100.000 anuales sería necesario, según el Banco de España, para cubrir el déficit.
Las dinámicas en el acceso a la vivienda involucran a múltiples actores, y no todos los factores son atribuibles al gobierno central. En algunas Comunidades Autónomas, la opción de no aplicar el mecanismo de zonas tensionadas para la regulación de precios de alquiler ha coincidido con un incremento significativo en los precios del mercado. El mecanismo de protección que suspendía desahucios de personas vulnerables sin alternativa habitacional, implementado tras la pandemia, fue no renovado por el Congreso, lo que ha influido en la implementación de ciertas políticas. De igual manera, la ley de 2023 no incorporó regulaciones específicas para el alquiler de temporada y de habitaciones, modalidades que, según análisis, han sido utilizadas por inversores para establecer contratos de corta duración con incrementos de precio anuales. La estabilidad de los inquilinos sí mejoró con los contratos de 5 a 7 años aprobados en 2019.
Tucat observa que:
existe una estabilidad mayor del inquilino que está dentro del mercado, pero al que está fuera le cuesta más encontrar piso por la falta de oferta y de rotación.
Además, en las zonas con precios regulados, el tope se establece a partir de promedios de mercado ya elevados, lo que genera un alivio relativo. Aunque los nuevos contratos de alquiler registraron un aumento del 8,8% en sus precios en 2024, el porcentaje de inquilinos que destinan más del 30% de sus ingresos al alquiler ha disminuido, pasando del 38,5% en 2021 al 26% actualmente. La práctica de compartir piso o habitación es una estrategia común para mitigar la dificultad económica asociada al coste de la vivienda. Sin embargo, el aumento de los precios de compra requiere ahora dos años de sueldo íntegro para la entrada de una vivienda, cifra que se duplica a cuatro años en Madrid y Baleares.
Las prórrogas de los próximos dos años están previstas para reducir la rotación en los pisos de alquiler en toda España. Esto, no obstante, podría dificultar el acceso a viviendas de alquiler para quienes se emancipan o se trasladan a una nueva ciudad, especialmente en zonas no reguladas donde los precios pueden subir libremente. La implementación de incentivos fiscales para propietarios que oferten viviendas a precios inferiores a los del mercado podría mitigar estos incrementos. La interacción entre la oferta y la demanda de vivienda subraya la relevancia de generar parque público mediante construcción o adquisición, así como de movilizar la vivienda vacía o de uso turístico, en un contexto donde el 30% de las viviendas en el país no son residencias principales. Este último aspecto se aborda en el decreto mediante la posibilidad de aumentar el Impuesto sobre Bienes Inmuebles (IBI) a pisos turísticos o inhabitados.